Elon Musk, Qualcomm y lo que sabemos desde alianzas como Wintel. SpaceX–Qualcomm: ¿el nacimiento de un nuevo poder tecnológico global?
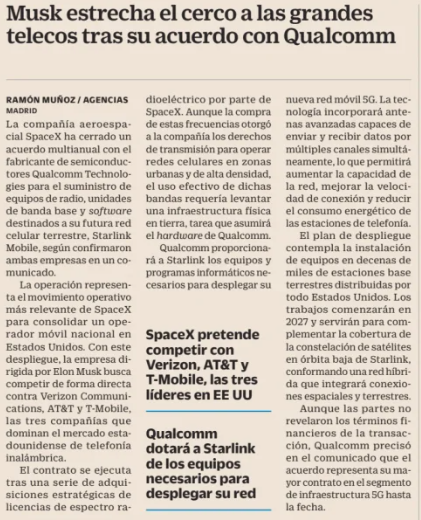
Cinco Días (06 noviembre 2026)
1. Riesgo emergente
La alianza SpaceX–Qualcomm constituye un paso verificable hacia la integración de las comunicaciones terrestres y satelitales bajo un mismo operador (adelanto que Europa lleva tiempo trabajando en las comunicaciones tácticas y esto pone a SpaceX varios pasos por delante). No demuestra todavía la aparición de un monopolio comparable a Wintel, pero crea condiciones para una posible concentración de poder tecnológico con implicaciones de seguridad nacional.
La novedad del acuerdo anunciado el 4 de noviembre de 2026 no es simplemente que SpaceX vaya a utilizar tecnología de Qualcomm. Lo verdaderamente significativo es que SpaceX está preparando una infraestructura terrestre 5G propia, respaldada por su constelación satelital y sus derechos sobre espectro radioeléctrico. Esto abre la posibilidad de que evolucione desde un proveedor de conectividad complementaria hacia un operador capaz de competir directamente con las grandes compañías de telecomunicaciones estadounidenses (ver noticia)
Seis hallazgos fundamentales
1. El acuerdo existe y tiene alcance técnico concreto. Qualcomm suministrará plataformas Dragonwing QRU100 y QDU100 y software de capa física para estaciones base terrestres 5G. Se contempla el inicio del despliegue en 2027, con decenas de miles de emplazamientos durante varios años.
2. El cambio estratégico es la integración vertical. SpaceX puede combinar espectro, infraestructura orbital, estaciones terrestres, conectividad de retorno y servicios comerciales. Esta combinación podría otorgarle ventajas que no poseen, individualmente, los operadores tradicionales ni los proveedores exclusivamente satelitales.
3. La sustitución generalizada de las redes terrestres por satélites no es técnicamente realista a corto o medio plazo. La reutilización espacial del espectro, la capacidad en entornos densos y la cobertura interior siguen favoreciendo a las redes terrestres. El propio acuerdo de SpaceX confirma la necesidad de invertir en ellas.
4. La principal amenaza de seguridad nacional no es necesariamente el espionaje. Puede ser la dependencia de decisiones empresariales externas para mantener comunicaciones esenciales, garantizar su disponibilidad o establecer prioridades durante una crisis.
5. La convergencia terrestre-satelital puede aumentar simultáneamente la resiliencia y la concentración del riesgo. Nuevas rutas alternativas mejoran la continuidad del servicio; sin embargo, un plano de gestión común o una cadena de suministro concentrada puede introducir fallos de causa común.
6. La Unión Europea debe evaluar el fenómeno como un problema de autonomía estratégica, no solo de competencia comercial. El riesgo consiste en que operadores, administraciones y sectores críticos adquieran dependencias difíciles de revertir antes de que exista una posición dominante formal.
2. Hechos verificados y alcance real del acuerdo
2.1. ¿Qué han acordado exactamente SpaceX y Qualcomm?
La fuente primaria más importante es el comunicado publicado por Qualcomm el 4 de noviembre de 2026: SpaceX Selects Qualcomm to Accelerate Starlink Mobile’s Nationwide 5G Network.
El documento identifica una colaboración plurianual para equipar la red terrestre estadounidense de Starlink Mobile.
| Componente | Función acreditada |
|---|---|
| Dragonwing QRU100 | Procesamiento de funciones de radio para unidades Massive MIMO |
| Dragonwing QDU100 | Procesamiento de banda base y funciones de capa física L1 en la unidad distribuida |
| Massive MIMO 64T64R | Arquitectura con 64 cadenas de transmisión y 64 de recepción |
| Software Layer 1 | Procesamiento físico de las señales 5G |
| Despliegue previsto | Inicio en 2027, con decenas de miles de estaciones durante varios años |
| Evolución futura | Arquitectura concebida para múltiples bandas y posible evolución hacia 6G |
El término AI-native 6G, que aparece en el anuncio, expresa una visión de evolución tecnológica. No constituye evidencia de que exista ya una red 6G operativa ni de que se haya definido un producto comercial conjunto con esas características.
Tampoco se ha publicado, en la información examinada, un contrato completo que permita acreditar exclusividad de suministro, acceso privilegiado a propiedad intelectual, participación accionarial cruzada o cesión del control sobre el núcleo 5G.
Por ello, sería incorrecto concluir que Qualcomm controla toda la red de Starlink o que el acuerdo le concede una posición exclusiva en el futuro ecosistema.
2.2. ¿Qué cambia en la arquitectura de las telecomunicaciones?
Modelo conceptual de conectividad híbrida
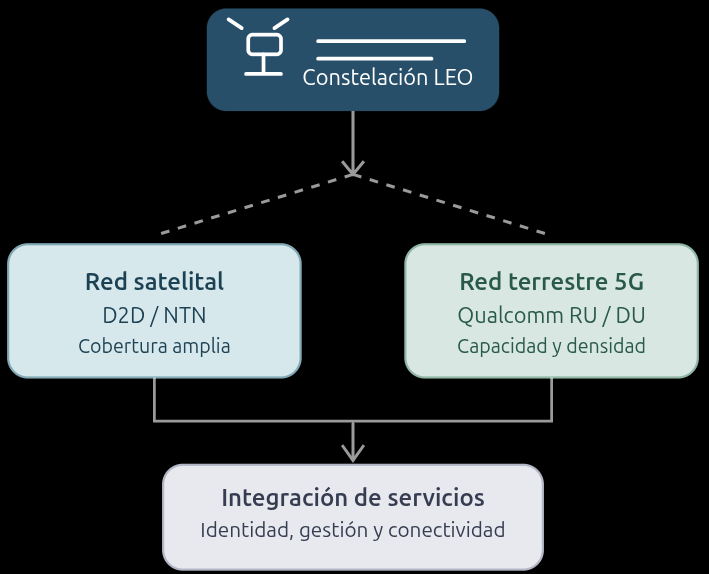
En el modelo convencional, un operador terrestre ofrece su cobertura mediante estaciones base y, eventualmente, contrata servicios satelitales para áreas sin cobertura. SpaceX podría evolucionar hacia un modelo en el que ambos segmentos sean componentes de una estrategia empresarial coordinada.
La consecuencia más importante no sería necesariamente conseguir mayor velocidad, sino disponer de una capacidad de coordinación entre cobertura, espectro, infraestructura y oferta comercial que otros actores necesitarían reproducir mediante acuerdos entre empresas independientes.
Sin embargo, tener ambos segmentos bajo un mismo operador no elimina los obstáculos de integración: el acceso radioeléctrico, el handover, la gestión de movilidad, la autenticación, el núcleo de red, la facturación y la calidad de servicio siguen requiriendo soluciones concretas.
3. Hipótesis estratégica: ¿estamos ante un nuevo Wintel?
3.1. Qué explica realmente el dominio histórico de Wintel
El ecosistema Wintel se apoyó en la complementariedad entre la arquitectura x86, Windows, los fabricantes de ordenadores, las herramientas de desarrollo y un enorme catálogo de aplicaciones compatibles.
El mecanismo central fue la retroalimentación positiva:
- Más ordenadores compatibles aumentaban el atractivo de desarrollar aplicaciones para Windows.
- Más aplicaciones elevaban el valor comercial de Windows.
- La compatibilidad y las inversiones de los usuarios dificultaban la migración hacia plataformas alternativas.
- Los fabricantes encontraban incentivos para conservar el ecosistema dominante.
Los hallazgos judiciales del caso antimonopolio estadounidense contra Microsoft, de 5 de noviembre de 1999, documentan expresamente esas barreras de entrada derivadas de las aplicaciones, las API y las relaciones con fabricantes.
Disponer anticipadamente de información sobre una microarquitectura puede permitir optimizaciones: selección de instrucciones, planificación, vectorización, uso de caché y perfiles de rendimiento. Pero la mera cooperación Intel–Microsoft no demuestra que Microsoft obtuviera una ventaja decisiva frente a Borland por conocer secretos de los procesadores.
La documentación judicial aporta, de hecho, un precedente más interesante: Microsoft presionó a Intel en 1995 para que dejara de promover determinadas interfaces de software de su tecnología NSP, porque podían reducir la dependencia respecto de Windows.
Ese episodio ilustra un poder estratégico distinto y muy relevante: la capacidad de influir en dónde se sitúan las interfaces críticas del ecosistema. Pero tan estratégico como este del que trata la noticia.
3.2. Comparación estructural
| Dimensión | Wintel | Posible ecosistema SpaceX–Qualcomm |
|---|---|---|
| Recurso de base | Arquitectura x86 y plataforma Windows | Espectro, red orbital y red terrestre |
| Componente complementario | SO, aplicaciones y herramientas | Radio, banda base, firmware y servicios |
| Barrera potencial | Compatibilidad y efectos de red | Inversión, espectro y costes de integración |
| Dependencia inducida | Aplicaciones y plataforma | Conectividad, cobertura y operación |
| Consecuencia principal | Concentración en informática personal | Posible concentración en comunicaciones críticas |
| Límite importante | Competencia entre arquitecturas y plataformas | Regulación del espectro, normas técnicas y operadores alternativos |
3.3. Evaluación de hipótesis alternativas
| Hipótesis | Evaluación actual |
|---|---|
| Nuevo ecosistema dominante de tipo Wintel | Plausible a largo plazo, aún no demostrada |
| Nuevo operador híbrido que intensifica la competencia | Mejor respaldada por los anuncios y las inversiones actuales |
| Estrategia para negociar desde una posición más fuerte con operadores tradicionales | Compatible con la evidencia; no excluye la segunda hipótesis |
| Ecosistema fragmentado por soberanía y regulación | Alternativa verosímil en mercados internacionales |
4. Impacto en el mercado internacional de telecomunicaciones
4.1. SpaceX podría pasar de socio a competidor
Este es uno de los efectos estratégicos más relevantes.
Hasta ahora, la conectividad directa de Starlink a teléfonos móviles se ha desarrollado, fundamentalmente, mediante acuerdos con operadores que conservan la relación comercial con sus clientes. Una red 5G terrestre propia introduce la posibilidad de competir en esos mismos mercados.
Operador + satélite
El operador mantiene la relación principal con el abonado. Starlink proporciona cobertura complementaria en determinadas zonas. La cooperación es el mecanismo de expansión.
Starlink Mobile
SpaceX podría gestionar tanto cobertura terrestre como satelital y ofrecer servicios directamente o mediante terceros. La integración se convierte en un instrumento competitivo. Existe una diferencia entre proporcionar cobertura allí donde los operadores no llegan y conseguir que los operadores necesiten negociar con SpaceX para seguir siendo competitivos. La segunda posibilidad es la que podría generar dependencias estructurales.
4.2. Los operadores tradicionales no están inmóviles
La evidencia reciente demuestra que la competencia ya está reorganizándose.
El 2 de noviembre de 2026, AT&T y AST SpaceMobile comunicaron una demostración de transferencia de conexión entre una red móvil terrestre y una red satelital directa a dispositivos, con participación de tecnologías de Ericsson y Nokia (si, Nokia, yo también flipé). Es un resultado técnico comunicado por las empresas, no una prueba de disponibilidad comercial masiva. Además, AT&T, Verizon y T-Mobile anunciaron en mayo de 2026 una iniciativa conjunta para desarrollar conectividad directa a dispositivos. En octubre comunicaron el lanzamiento de esa empresa conjunta y su propósito de facilitar especificaciones técnicas comunes y servicios compatibles con distintos proveedores.
Esto debilita la interpretación de un dominio inevitable de SpaceX: los competidores están creando también mecanismos de coordinación y estandarización.
La propia Qualcomm tampoco queda limitada a Starlink. Su plataforma QRU100 se presenta como compatible con O-RAN, una arquitectura que pretende facilitar interfaces abiertas y configuraciones multivendedor. La compatibilidad declarada de un producto no garantiza, por sí sola, la intercambiabilidad completa de una red desplegada.
4.3. Quién gana y quién puede perder
| Actor | Oportunidad | Riesgo |
|---|---|---|
| SpaceX | Controlar más elementos del servicio final | Inversión, complejidad operativa y regulación |
| Qualcomm | Expandirse en infraestructura 5G y futura 6G | Dependencia de grandes clientes y competencia entre chips |
| AT&T, Verizon, T-Mobile | Integrar cobertura satelital y competir en resiliencia | Presión sobre márgenes y fidelización |
| Ericsson, Nokia, Samsung | Nuevas integraciones, redes abiertas y gestión de movilidad | Competencia en plataformas RAN |
| Marvell, Broadcom, Intel | Oportunidad de suministrar procesamiento alternativo | Pérdida de adjudicaciones en determinadas plataformas |
| Empresas de torres | Aumento de demanda de emplazamientos | Presión negociadora de operadores integrados |
| Fabricantes de dispositivos | Nuevas capacidades de conectividad | Fragmentación y costes de compatibilidad |
4.4. Por qué el satélite no elimina las torres terrestres
Desde el punto de vista de ingeniería de redes, existe una diferencia fundamental entre cobertura y capacidad. Las constelaciones LEO pueden cubrir superficies muy extensas, pero la capacidad disponible se comparte entre usuarios, haces, frecuencias y recursos orbitales.
Las redes terrestres pueden reutilizar el espectro mediante celdas geográficamente pequeñas, algo especialmente importante en ciudades, interiores, aeropuertos, estadios y zonas industriales densas.
Un documento de resultados de Cellnex publicado en la CNMV en 2026 interpreta precisamente la estrategia híbrida de SpaceX como una confirmación de la importancia de las torres: el satélite amplía la cobertura; la infraestructura terrestre aporta capacidad y penetración en interiores.
Por tanto, el escenario técnicamente más consistente es que consigan la convergencia satelital-terrestre, no sustitución completa de las redes móviles terrestres. Aún asi, cabe preguntarse por el dominio en el ciberespacio (cyberwarfare).
La rentabilidad del despliegue sigue siendo una incertidumbre fundamental. Construir decenas de miles de emplazamientos exige inversión, permisos, energía, transporte de datos, mantenimiento y una organización comercial capaz de competir con operadores consolidados.
5. Geopolítica, soberanía tecnológica y seguridad nacional
5.1. La infraestructura de comunicaciones como instrumento de poder
Una infraestructura puede convertirse en un recurso estratégico incluso sin que su operador disfrute de un monopolio comercial. La cuestión depende de cuatro factores: su indispensabilidad operativa, la dificultad de sustitución, el tiempo de recuperación y la capacidad de un tercero para condicionar su utilización. Las telecomunicaciones son especialmente sensibles porque sostienen otros sectores: energía, transporte, finanzas, defensa, sanidad y servicios de emergencia.
La convergencia terrestre-satelital puede trasladar parte del poder de negociación desde los operadores nacionales hacia proveedores con activos orbitales y comerciales transfronterizos.
5.2. Distribución geopolítica de los riesgos
ESTADOS UNIDOS
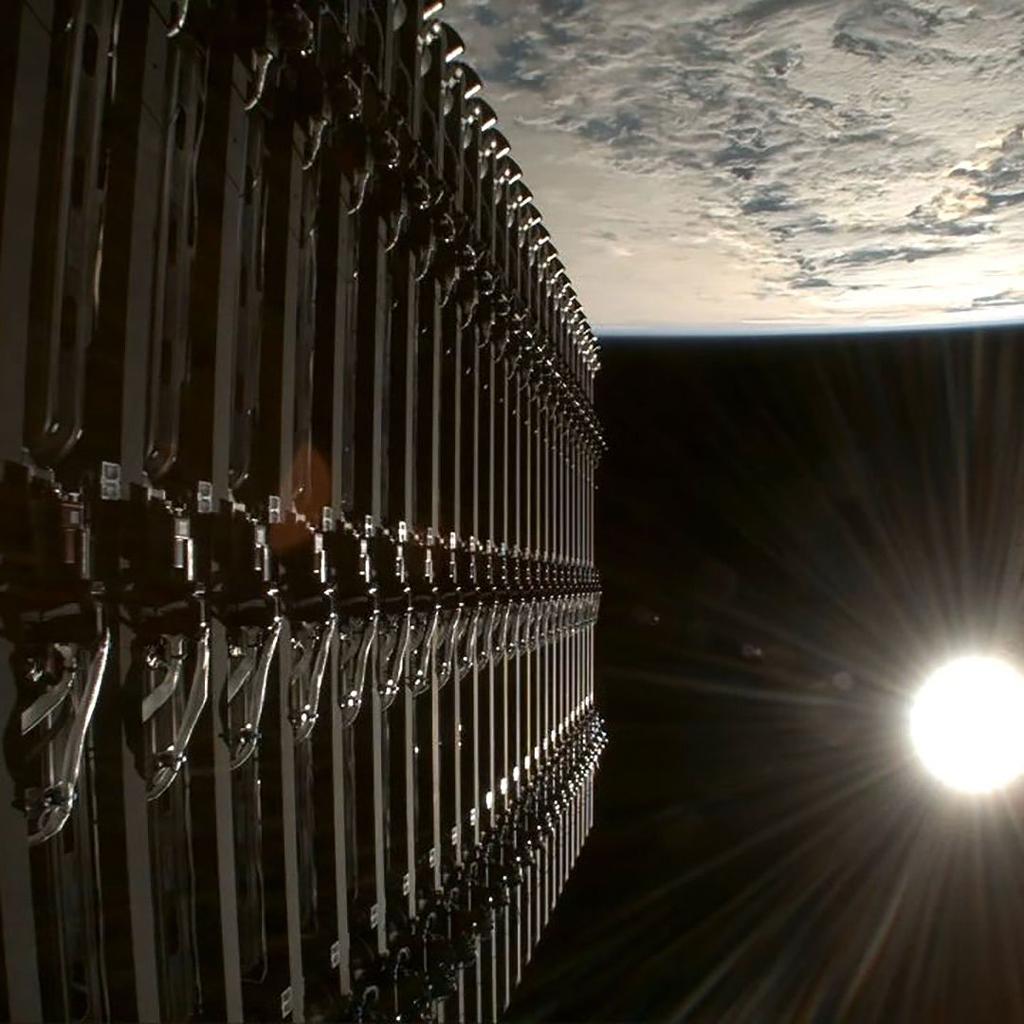
Caída y desintegración en órbita de un satélite Starlink de SpaceX tras una rotura parcial.
Gana potencialmente una infraestructura de gran alcance desarrollada por empresas nacionales, con aplicaciones comerciales, industriales y de defensa. Al mismo tiempo, aumenta la importancia de supervisar la concentración de capacidad crítica en entidades privadas.
UNIÓN EUROPEA
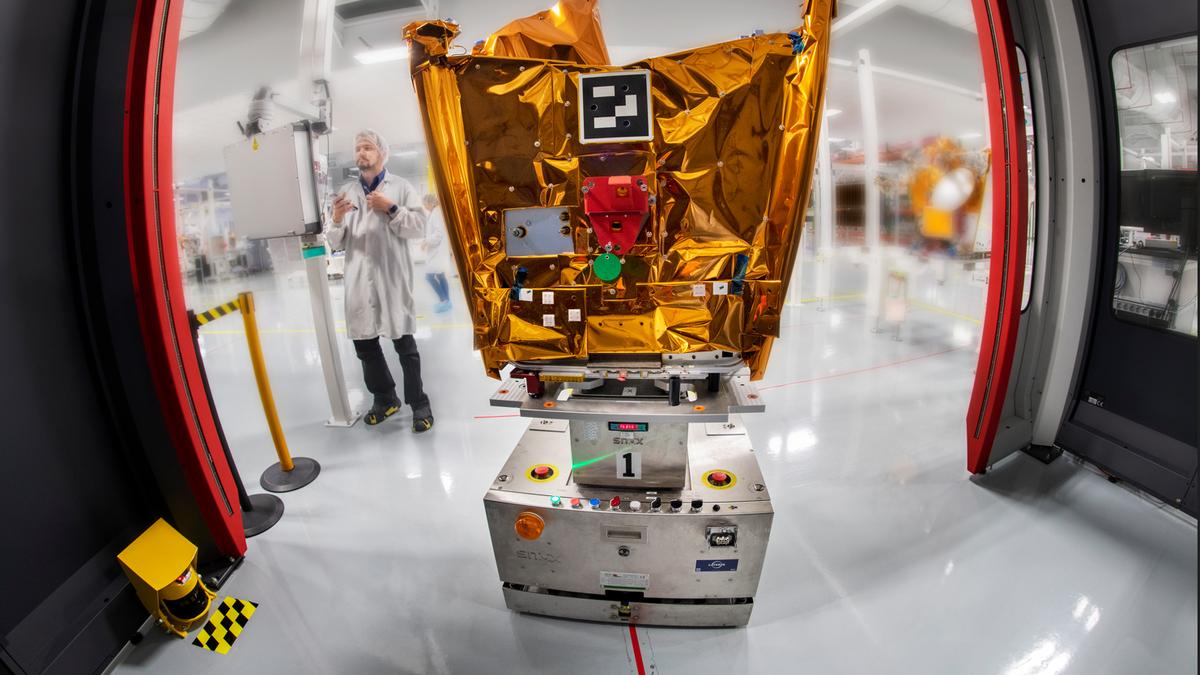
Airbus Defensa y Espacio construirá 100 satélites para Eutelsat
El riesgo es la dependencia exterior para servicios esenciales. IRIS², OneWeb y la industria europea ofrecen vías de diversificación, pero deben valorarse en función de servicios realmente disponibles, interoperabilidad y autonomía de operación.
CHINA
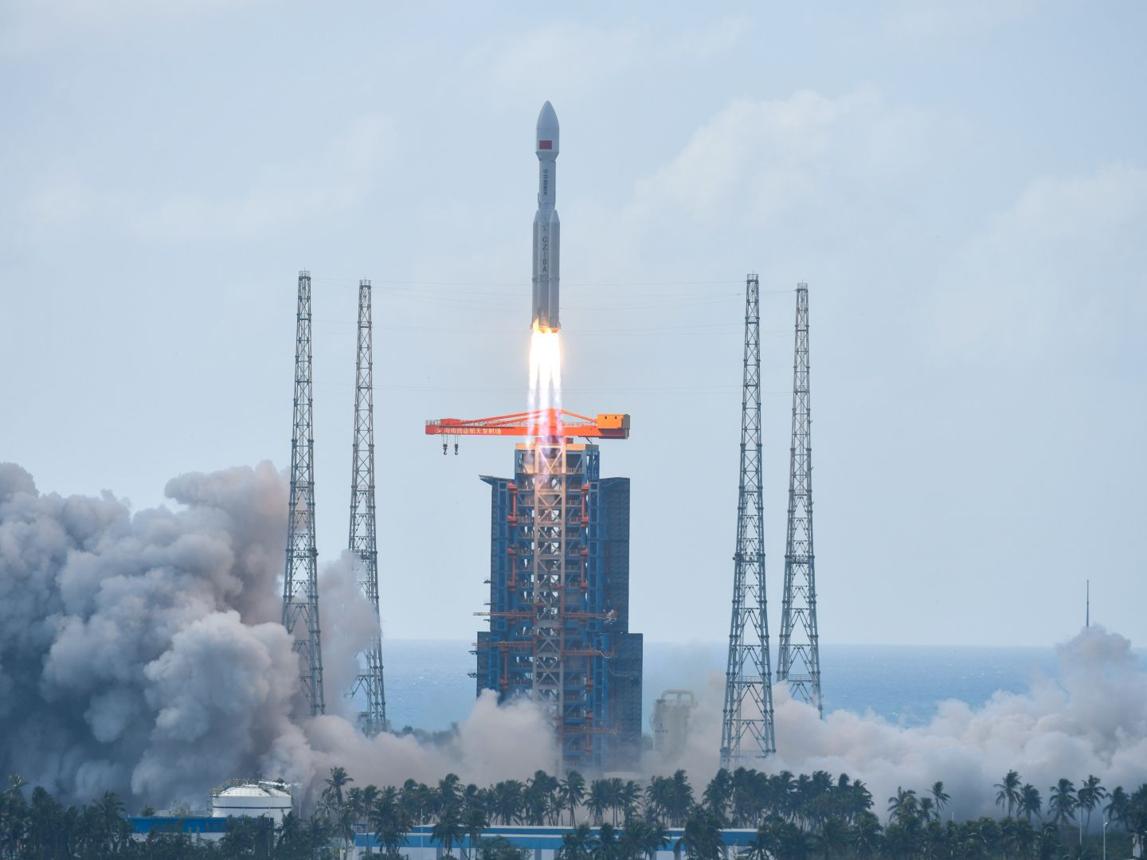
China lanza satélites para Internet en su misión número 600.
El desarrollo de constelaciones propias como Guowang y Qianfan puede favorecer un ecosistema alternativo de comunicaciones espaciales. No obstante, los satélites lanzados y la prestación de un servicio competitivo global son hitos distintos.
La Unión Europea adjudicó el desarrollo de IRIS² al consorcio SpaceRISE, integrado por SES, Eutelsat e Hispasat. Su planificación inicial contempla más de 290 satélites en varias órbitas y servicios gubernamentales previstos a partir de 2030. En septiembre de 2026, la ESA anunció nuevas actividades de desarrollo para futuras capacidades y servicios.
IRIS² es una respuesta relevante en materia de soberanía, pero no debe considerarse un sustituto idéntico de Starlink Mobile: los objetivos, modelos de servicio y calendarios son diferentes.
5.3. ¿Puede un operador privado ejercer influencia geopolítica?
Sí, en determinadas circunstancias. Pero es necesario distinguir tres formas de poder.
Poder económico: capacidad de alterar precios, condiciones de acceso e incentivos comerciales.
Poder tecnológico: capacidad de condicionar interfaces, actualizaciones, compatibilidad y tiempos de evolución de una plataforma.
Poder operativo: capacidad efectiva de mantener, degradar, restringir o interrumpir servicios de los que dependen terceros.
La dimensión más sensible para la defensa y la seguridad nacional es la última.
Ahora bien, operar satélites no equivale a disponer de soberanía universal sobre el espectro. La UIT recuerda que la autorización de sistemas y servicios satelitales corresponde a las administraciones nacionales dentro del marco internacional de radiocomunicaciones. Por tanto, SpaceX podría disponer de una capacidad técnica transfronteriza, pero el servicio comercial y la utilización legítima del espectro seguirían sujetos a autorizaciones nacionales.
6. Guerra híbrida y ciberseguridad: una nueva superficie de dependencia
6.1. Lecciones documentadas de Ucrania
La utilización de Starlink en Ucrania proporciona un caso histórico relevante, aunque no prueba por sí mismo los efectos de la nueva alianza con Qualcomm:
Segundo: los límites de utilización son una cuestión operativa real. En 2023, Musk afirmó que se había negado a activar cobertura en la zona de Sebastopol para una operación militar ucraniana. Las versiones publicadas acerca de cortes o restricciones posteriores han sido objeto de controversia; en julio de 2025 Reuters publicó otra investigación sobre supuestas desactivaciones en 2022 que SpaceX cuestionó.
Tercero: el uso dual introduce problemas de control y supervisión. Varios informes oficiales estadounidenses sobre la distribución de terminales a Ucrania identificaron dificultades para supervisar su destino y utilización. (este informe merece la pena leerse, aviso).
La lección estratégica es que la disponibilidad física de una terminal no garantiza autonomía operativa sobre el servicio.
6.2. Ataque a KA-SAT
En febrero de 2022, el servicio satelital KA-SAT de Viasat sufrió un ciberataque que afectó a comunicaciones en Ucrania y otros países europeos. Y de esto poco se ha hablado, y sabido en España: Viasat explicó que la intrusión se produjo mediante acceso a su infraestructura de gestión, seguido del uso de comandos de administración para inutilizar numerosos módems. La Unión Europea atribuyó públicamente la operación a Rusia.
Este episodio demuestra un principio esencial:
No es necesario comprometer físicamente una constelación para causar una interrupción extensa de sus servicios.
En determinados sistemas, el segmento terrestre de gestión y los equipos de usuario pueden ser puntos de ataque tan críticos como el segmento espacial.
No se ha documentado que el acuerdo SpaceX–Qualcomm introduzca una vulnerabilidad equivalente. Cito el incidente de KA-SAT aquí como precedente de una categoría de riesgo, no como indicio de compromiso de Starlink.
6.3. Matriz de superficies de ataque
| Superficie | Amenaza | Estado de la evidencia |
|---|---|---|
| RU/DU, firmware y Layer 1 | Fallos de implementación o componentes comprometidos | Riesgo técnico general, sin vulnerabilidad específica acreditada |
| Gestión centralizada y orquestación | Uso abusivo de privilegios, errores de configuración y propagación de cambios | Riesgo conocido en telecomunicaciones |
| Núcleo 5G y funciones virtualizadas | Compromiso de identidades, señalización o funciones de control | Amenaza plausible, dependiente del diseño real |
| Identidad SIM/eSIM | Aprovisionamiento fraudulento, errores de autenticación o gestión de credenciales | Categoría de riesgo conocida |
| Enlaces satelitales | Interferencias y denegación radioeléctrica | Amenaza conocida en comunicaciones espaciales |
| Estaciones de acceso y gateways | Interrupciones, sabotaje o compromiso de administración | Amenaza plausible y con precedentes sectoriales |
| Sistemas de actualización | Distribución de configuraciones o software defectuoso o malicioso | Riesgo de efecto de cascada |
| Interfaces de integración terrestre-NTN | Errores de autorización, movilidad y sincronización | Riesgo arquitectónico que requiere evaluación |
| Datos y metadatos | Acceso no autorizado, retención excesiva o transferencias inadecuadas | Riesgo jurídico y técnico condicionado al sistema |
Las evaluaciones de ENISA sobre redes 5G virtualizadas identifican problemas de gestión, acceso, virtualización, cadena de suministro e interceptación legal. Estas categorías sirven como marco de evaluación, pero no acreditan debilidades concretas en productos Dragonwing.
6.4. Riesgo : fallos de causa común
El problema más interesante no es que una red espacial y otra terrestre compartan tecnología, sino que dos vías aparentemente redundantes puedan terminar dependiendo de un mismo componente o autoridad de control.
Por ejemplo, si ambas utilizaran servicios comunes de identidad, gestión, actualización o provisión, una incidencia en ese componente podría afectar simultáneamente a los dos medios de acceso.
La consecuencia sería paradójica: una infraestructura diseñada para mejorar la resiliencia podría concentrar dependencias que redujeran su verdadera independencia operativa.
Para evitarlo, la redundancia debe existir en varios niveles: acceso radioeléctrico, transporte, núcleo de red, planos de gestión, identidad, alimentación, proveedores y procedimientos de recuperación.
6.5. Ciberseguridad de los semiconductores y dependencia de Qualcomm
El acuerdo tiene una dimensión adicional: Qualcomm suministra plataformas y software de procesamiento físico esenciales para el funcionamiento de las estaciones base seleccionadas.
Esto plantea preguntas sobre quién controla:
- Los procesos de arranque seguro, las claves de firma y las actualizaciones de firmware. Todo esto lo estudiamos en Periféricos e Interfaces y en Ingeniería Inversa y Forense Digital (asignaturas que imparto en la Universidad de Almería).
- La documentación técnica necesaria para auditorías y análisis de seguridad (Ingeniería Inversa y Forense Digital y la asignatura de Ciberseguridad y Blockchain).
- Los mecanismos de actualización, soporte y reparación de vulnerabilidades (Ingeniería Inversa y Forense Digital).
- Las interfaces que permiten sustituir componentes por otros fabricantes.
- La trazabilidad de bibliotecas, microcódigo, herramientas de compilación y componentes de terceros(Ingeniería Inversa y Forense Digital).
Que un producto cumpla interfaces O-RAN no implica automáticamente que todos esos elementos sean abiertos, auditables o sustituibles.
Desde la perspectiva de inteligencia tecnológica, esa diferencia es central: la dependencia puede existir en componentes internos incluso aunque las interfaces externas estén estandarizadas.
6.6. Aplicaciones de doble uso (DUAL) y nuevos sectores dependientes
El desarrollo de una red híbrida podría beneficiar a la agricultura de precisión, la logística, los sistemas autónomos, los vehículos conectados, la vigilancia de infraestructuras y la respuesta a emergencias. Os invito (si habéis llegado hasta aquí a asistir a las III Jornadas de Ciberseguridad que organizaremos en la Universidad de Almería, los días 18 y 19 de febrero de 2027)
Pero algunos de esos servicios también podrían necesitar comunicaciones continuas para tomar decisiones en tiempo real.
La cuestión estratégica no sería simplemente si un vehículo, dron o robot puede conectarse a Starlink, sino: ¿Qué ocurre cuando miles de sistemas autónomos o infraestructuras industriales dependen de un mismo proveedor para mantener su coordinación, actualización y disponibilidad?
Es un escenario prospectivo, no una dependencia ya acreditada. Su importancia radica en que la conectividad podría convertirse en un requisito operativo permanente para funciones industriales que hoy conservan mayor autonomía local.
7. Escenarios 2028–2035
La evolución dependerá de cinco incertidumbres críticas: disponibilidad de espectro, capacidad de inversión, éxito del despliegue terrestre, interoperabilidad técnica y reacción regulatoria y competitiva.
Para organizar el análisis se plantean tres escenarios predominantes. En la práctica, pueden coexistir: por ejemplo, SpaceX podría convertirse en un operador integrado dominante en un mercado y seguir siendo un proveedor complementario en otro.
7.1. Evolución estimada de los escenarios
Probabilidades subjetivas de escenario predominante. No son resultados estadísticos ni previsiones de mercado verificadas.
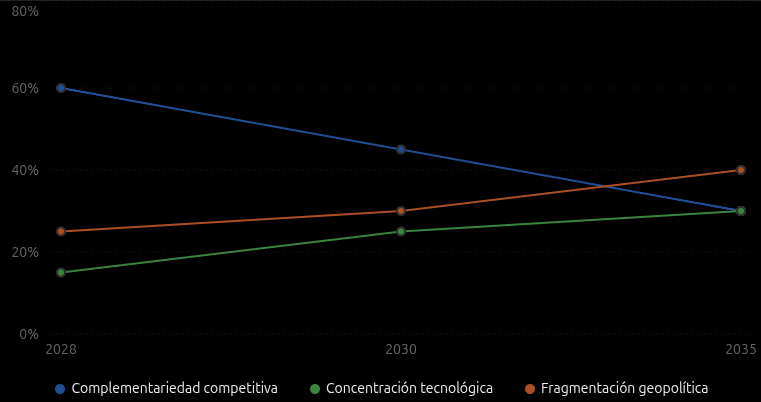
Escenario 1. Complementariedad competitiva
SpaceX construye una presencia relevante en telecomunicaciones, pero los operadores tradicionales mantienen gran parte de sus clientes, cobertura urbana y capacidad instalada.
El segmento satelital se consolida como complemento de las redes terrestres.
Desarrollo por horizontes:
- 2028: primeros despliegues terrestres de Starlink Mobile, con cobertura todavía desigual y cooperación con otros operadores.
- 2030: integración más madura de servicios satelitales y terrestres; competencia entre varios modelos de provisión.
- 2035: ecosistema de conectividad híbrida con operadores, fabricantes e infraestructuras compartidas.
¿Es posible?: las grandes operadoras ya desarrollan estrategias D2D alternativas. La colaboración AT&T–AST SpaceMobile y la iniciativa conjunta de AT&T, Verizon y T-Mobile muestran que el sector puede competir mediante alianzas.
¿Puede no ser posible?: SpaceX ha realizado compromisos importantes sobre espectro y ha anunciado un despliegue terrestre que podría permitirle captar abonados directamente.
Beneficiarios potenciales: usuarios, proveedores de infraestructura interoperable, operadores con acuerdos híbridos y fabricantes multivendedor.
A qué estar atentos: crecimiento de la oferta satelital mayorista y de acuerdos de interoperabilidad, sin grandes pérdidas sostenidas de cuota de mercado para los operadores convencionales.
Escenario 2. Concentración y dependencia tecnológica
SpaceX consigue consolidar una infraestructura comercial integrada, combinando redes terrestres, constelación LEO, servicios móviles, conectividad empresarial y servicios para sistemas autónomos.
En este escenario, la diferenciación puede trasladarse progresivamente desde la conectividad básica hacia las plataformas, APIs, provisión, identidad y garantías de continuidad operativa.
Desarrollo por horizontes:
- 2028: SpaceX demuestra ventajas de costes o cobertura en determinadas regiones.
- 2030: amplía acuerdos de distribución, integración industrial y servicios diferenciados.
- 2035: determinados segmentos críticos pueden afrontar costes elevados de sustitución o dependencia de componentes, plataformas y políticas comerciales de un proveedor dominante.
Qué debe garantizarse para que ocurra: despliegue económicamente sostenible, aceptación comercial significativa, acceso suficiente a espectro, compatibilidad con dispositivos, integración operativa y ausencia de obstáculos regulatorios decisivos.
¿Es posible?: el acuerdo con Qualcomm, la adquisición proyectada de espectro y la capacidad satelital de SpaceX ofrecen una base industrial creíble.
¿Puede NO ser posible?: la red terrestre todavía está por desplegarse a escala, los operadores existentes cuentan con activos y clientes consolidados, y Qualcomm ofrece tecnologías O-RAN utilizables en otros ecosistemas.
Las consecuencias podrían aparecer como concentración de capacidad de negociación, posibles costes de cambio elevados, presión sobre proveedores alternativos y mayor importancia de las garantías contractuales de continuidad.
Beneficiarios potenciales: SpaceX, proveedores tecnológicos estrechamente integrados y sectores capaces de explotar servicios avanzados.
Perjudicados potenciales: empresas incapaces de negociar condiciones competitivas, proveedores excluidos de determinados segmentos y administraciones sin alternativas técnicas.
A qué estar atentos: interfaces o servicios esenciales que no puedan sustituirse de forma operativamente viable, acompañados de una cuota creciente en segmentos críticos.
Escenario 3. Fragmentación geopolítica
La conectividad orbital se convierte progresivamente en un activo estratégico sujeto a políticas nacionales y regionales de soberanía tecnológica. El sistema mundial evoluciona hacia varios ecosistemas con distintos marcos regulatorios, proveedores y condiciones de acceso.
Desarrollo por horizontes:
- 2028: proliferan requisitos nacionales de seguridad y diversificación.
- 2030: aparecen nuevas capacidades europeas de conectividad segura y crecen las alternativas internacionales.
- 2035: algunos Estados y sectores críticos podrían operar sobre redes parcialmente separadas, por motivos regulatorios, comerciales o militares.
¿Es posible que ocurra?: las iniciativas IRIS² y OneWeb en Europa y las constelaciones chinas Guowang y Qianfan muestran un interés en desarrollar capacidades alternativas. ESA RNC: Resilience, Navigation and Connectivity+2
¿Puede NO ocurrir?: los estándares internacionales y las economías de escala favorecen la interoperabilidad y la cooperación entre proveedores.
Consecuencias: mayor autonomía para algunos Estados, pero también duplicación de inversiones, costes de integración y riesgo de incompatibilidades.
Beneficiarios potenciales: industrias regionales de satélites, fabricantes nacionales, integradores de comunicaciones críticas y proveedores de servicios soberanos.
Perjudicados potenciales: empresas globales que dependan de conectividad homogénea y economías pequeñas incapaces de desarrollar capacidades alternativas.
A qué estar atntos: requisitos nacionales restrictivos de contratación, residencia de datos, gestión criptográfica o control de red que segmenten los mercados de comunicaciones.
8. Implicaciones para España y la Unión Europea
8.1. España: la transformación ya tiene manifestaciones concretas
Un dato relevante procede de la Comisión Nacional de los Mercados y la Competencia.
En su comunicado del 30 de septiembre de 2026, la CNMC señaló que las conexiones de internet por satélite en España pasaron de algo más de 10.000 a finales de 2022 a cerca de 100.000 a finales de 2025. Aunque representan alrededor del 0,5 % de la banda ancha fija, su crecimiento refleja la importancia creciente de las constelaciones LEO.
Este precedente es especialmente importante: la conectividad satelital directa no es solo una hipótesis futura para España, aunque su implantación comercial generalizada todavía deba evaluarse.
8.2. Riesgos y oportunidades nacionales
| Ámbito | Riesgo estratégico | Oportunidad |
|---|---|---|
| Operadores españoles | Dependencia de infraestructura satelital extranjera | Nuevas ofertas híbridas |
| Protección Civil | Dependencia de un proveedor durante emergencias | Continuidad de comunicaciones ante daños terrestres |
| FF. CC. de Seguridad | Disponibilidad y control de comunicaciones operativas | Cobertura en zonas remotas |
| Defensa | Dependencia comercial y restricciones de utilización | Redundancia multidominio |
| Industria agroalimentaria | Conectividad crítica concentrada | IoT en explotaciones aisladas y logística |
| Ciberseguridad | Superficies de ataque y gestión distribuidas | Desarrollo de capacidades de auditoría NTN/RAN |
| Industria espacial | Desventaja de escala frente a proveedores globales | Programas europeos y desarrollo tecnológico propio |
8.3. Marco normativo aplicable
En España: La Ley 11/2022, General de Telecomunicaciones, y el Real Decreto-ley 7/2022 sobre seguridad 5G constituyen referencias relevantes.
En la Unión Europea: La Directiva NIS2 proporciona un marco de gestión de riesgos de ciberseguridad para sectores críticos, incluidas las infraestructuras digitales. Sin embargo, la aplicación nacional depende de su transposición.
El 21 de enero de 2026, la Comisión presentó además la propuesta de Digital Networks Act, orientada a modernizar las normas de telecomunicaciones y facilitar servicios satelitales paneuropeos. Se trata de una propuesta legislativa, no de un reglamento ya plenamente aplicable.
8.4. Relevancia para las FF. CC. de Seguridad y las administraciones públicas
Las capacidades satelitales pueden reforzar operaciones policiales, dispositivos de emergencia, comunicaciones en zonas rurales y continuidad durante grandes catástrofes.
No obstante, la contratación de servicios comerciales para operaciones sensibles debería considerar algo más que cobertura, latencia y precio.
Los factores fundamentales serían la capacidad de auditoría, el control sobre identidades y credenciales, la disponibilidad ante decisiones unilaterales del proveedor, la jurisdicción aplicable y la posibilidad real de migración a redes alternativas.
La prioridad debería ser mantener capacidad de decisión sobre el servicio crítico, aunque la infraestructura física pertenezca a un tercero.
9. Matriz de riesgos estratégicos
La siguiente matriz combina probabilidad, impacto potencial y confianza en la evaluación.
| Riesgo | Probabilidad | Impacto | Horizonte | Confianza |
|---|---|---|---|---|
| Dependencia tecnológica y costes elevados de sustitución | Alta | Alto | 2030–2035 | Media |
| Concentración de funciones de gestión y control | Media | Muy alto | 2028–2035 | Media |
| Ataques a infraestructura de telecomunicaciones híbrida | Alta en el sector | Alto | Continuo | Alta |
| Interrupción por interferencias o guerra electrónica | Alta en conflictos | Alto | Continuo | Alta |
| Restricciones de servicio por decisiones comerciales o geopolíticas | Media | Muy alto | 2028–2035 | Media |
| Fallos de cadena de suministro o firmware | Media | Alto | 2027–2035 | Media |
| Fragmentación regulatoria internacional | Media-alta | Alto | 2030–2035 | Media |
| Monopolización global derivada específicamente del acuerdo | Baja-media | Muy alto | 2035+ | Baja |
| Sustitución masiva de redes terrestres por satélites | Baja | Alto | 2030–2035 | Media-alta |
Distribución de la criticidad
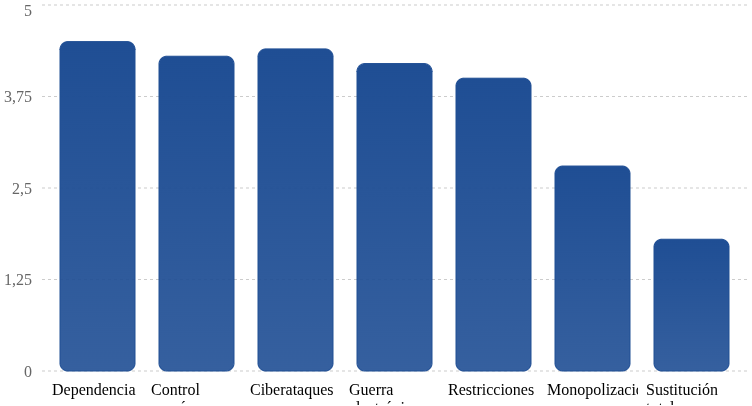
Escala analítica 1–5 basada en impacto y plausibilidad. No representa una medición empírica.
La mayor prioridad analítica corresponde a los riesgos de disponibilidad y dependencia operativa. La aparición de un monopolio global sería potencialmente muy relevante, pero actualmente está menos respaldada por evidencias que los riesgos de concentración de funciones técnicas o dependencia contractual.
10. Indicadores de alerta temprana e inteligencia
Una evaluación de inteligencia debe permitir detectar cuándo cambia la situación, no limitarse a describir el presente.
| Indicador que debe vigilarse | Por qué importa | Fuente preferente |
|---|---|---|
| Despliegue real de estaciones 5G | Distinguir compromisos de ejecución | Qualcomm, SpaceX, FCC |
| Cierre y uso de licencias de espectro | Verificar capacidad legal y técnica | FCC, documentación financiera |
| Contratos de emplazamientos terrestres | Evaluar escala y costes de expansión | Operadores de torres y registros |
| Contratos exclusivos con fabricantes o distribuidores | Identificar posibles barreras de acceso | Documentación contractual y regulatoria |
| Interfaces propietarias esenciales | Detectar dependencia técnica | 3GPP, O-RAN, auditorías |
| Integración de identidad y núcleo de red | Evaluar riesgos de causa común | Arquitectura y pruebas de interoperabilidad |
| Incidentes de disponibilidad | Determinar resiliencia efectiva | Reguladores y CSIRT |
| Cambios en cobertura gubernamental o militar | Identificar dependencia operativa | Contratos y documentos oficiales |
| Adopción comercial frente a competidores | Medir concentración real | Resultados financieros y reguladores |
| Evolución de IRIS² y proveedores alternativos | Evaluar capacidad de sustitución europea | Comisión Europea, ESA |
Cuestiones que todavía requieren información
Hay seis incógnitas especialmente importantes:
- ¿El suministro de Qualcomm es exclusivo para determinados componentes, bandas, generaciones de red o áreas geográficas?
- ¿Quién diseñará y controlará el núcleo 5G, sus funciones de autenticación y el plano de gestión?
- ¿Qué derechos tendrá SpaceX para auditar, modificar o sustituir el software de capa física y el firmware de las plataformas suministradas?
- ¿Qué pruebas independientes demostrarán interoperabilidad efectiva con productos alternativos?
- ¿Qué compromisos comerciales y garantías de continuidad establecerá SpaceX para clientes públicos o críticos?
- ¿Qué parte del ecosistema dependerá de estándares públicos y qué parte de servicios propietarios o licencias controladas comercialmente?
11. Recomendaciones estratégicas
Prioridad 1 Garantizar soberanía operativa en servicios críticos
Prioridad 2 Exigir redundancia real y comprobable
Prioridad 3 Desarrollar auditoría avanzada de RAN/NTN y firmware
Prioridad 4 Acelerar alternativas y coordinación europea
Prioridad 5 Crear vigilancia de inteligencia tecnológica
Para España, una iniciativa especialmente útil sería un banco de pruebas de comunicaciones híbridas orientado a los escenarios de Protección Civil, FF. CC. de Seguridad e infraestructuras industriales críticas, con participación de operadores, universidades y especialistas en seguridad de firmware y redes.
12. Conclusiones estratégicas
12.1. ¿Es la alianza SpaceX–Qualcomm un nuevo Wintel?
Todavía no.
El acuerdo demuestra una cooperación industrial importante, pero no una estructura cerrada de control comparable a la que caracterizó determinados periodos del ecosistema Wintel.
Las principales barreras competitivas actuales parecen derivar de la infraestructura, el espectro y el capital necesario para desplegar redes, no de un mecanismo demostrado de exclusión mediante interfaces propietarias.
Además, la propia existencia de O-RAN, los estándares 3GPP, la competencia entre proveedores y las autorizaciones regulatorias reduce la posibilidad de extrapolar directamente el precedente Microsoft–Intel.
Sin embargo, existe una semejanza estructural que merece vigilancia: la formación de un ecosistema integrado cuya utilidad y coste de sustitución aumenten conforme más empresas y administraciones dependan de él.
12.2. La cuestión más importante no es quién controla los satélites
Es quién puede controlar las condiciones de acceso a la conectividad. El poder de una infraestructura estratégica puede manifestarse mediante precios, contratos, interfaces técnicas, licencias, cambios de configuración o decisiones de disponibilidad. Una interrupción de servicio puede tener consecuencias significativas incluso sin estar asociada a un ciberataque.
De igual manera, una red puede ser criptográficamente segura y seguir presentando una dependencia estratégica inaceptable para determinados usos gubernamentales o militares.
12.3. El riesgo más probable no es un monopolio universal
Es una combinación de dependencia selectiva, interoperabilidad incompleta y concentración de funciones esenciales.
Los operadores tradicionales seguirán disponiendo de ventajas considerables en redes terrestres. Otros proveedores satelitales continuarán desarrollando alternativas y los reguladores mantendrán capacidad para condicionar despliegues.
Pero determinados sectores (comunicaciones de emergencia, operaciones remotas, sistemas autónomos o aplicaciones militares) podrían concentrar su demanda en proveedores que ofrezcan una cobertura excepcional.
En esos segmentos, una cuota de mercado relativamente limitada podría resultar suficiente para crear una dependencia operacional significativa.
La conectividad híbrida puede convertirse en una nueva infraestructura de poder estratégico.
La alianza SpaceX–Qualcomm no demuestra todavía una concentración dominante, pero refuerza una trayectoria empresarial orientada a integrar capacidades orbitales, terrestres y comerciales.
El principal riesgo para los Estados no es necesariamente que desaparezcan los operadores tradicionales, sino que una parte creciente de sus comunicaciones críticas dependa de infraestructuras cuyo control operativo, evolución tecnológica y condiciones de acceso no puedan garantizar autónomamente.
La respuesta a la pregunta inicial es, por tanto, matizada: estamos ante una transformación competitiva real de las telecomunicaciones que podría evolucionar hacia una nueva concentración de poder tecnológico, pero cuyo desenlace dependerá de la interoperabilidad, la regulación, la competencia y las decisiones de soberanía adoptadas durante los próximos años.
El precedente Wintel aporta una advertencia histórica útil: las dependencias estructurales suelen consolidarse antes de que sus consecuencias sean plenamente visibles.
En el ámbito de las comunicaciones críticas, esperar a que esa dependencia sea irreversible puede ser una estrategia especialmente costosa.
¿En qué noticias he apoyado este artículo?
La investigación se ha basado prioritariamente en documentos corporativos, regulatorios e institucionales. Entre las fuentes más importantes destacan:
| Fuente | Documento o hecho contrastado |
|---|---|
| Qualcomm, 4/11/2026 | Anuncio técnico SpaceX–Qualcomm |
| FCC, 12/05/2026 | Resolución DA 26-471 sobre espectro |
| EchoStar, 8/09/2025 | Acuerdo de adquisición de espectro |
| Departamento de Justicia de EE. UU. | Hallazgos judiciales del caso Microsoft |
| AT&T, 2/11/2026 | Integración terrestre-satelital con AST SpaceMobile |
| Comisión Europea | Concesión IRIS² a SpaceRISE |
| Consejo de la UE, 10/05/2022 | Atribución del ataque contra KA-SAT |
| Viasat, 30/03/2022 | Informe técnico del incidente KA-SAT |
| CNMC, 30/09/2026 | Conectividad satelital en España |
| BOE | Real Decreto-ley 7/2022 de seguridad 5G |
| ENISA | Riesgos de seguridad en redes 5G |

